首页
 新闻
 公开
 服务
 互动
正文
黄石市医学评价暨继续教育办公室(黄石市卫生界学会办公室)2025年度部门决算
目 录
第一部分 黄石市医学评价暨继续教育办公室(黄石市卫生界学会办公室)概况 ……………………………………1
一、部门主要职责…………………………………………1
二、机构设置情况…………………………………………1
第二部分 黄石市医学评价暨继续教育办公室(黄石市卫生界学会办公室)2025年度部门决算表 …………………2
一、收入支出决算总表 …………………………………2
二、收入决算表 …………………………………2
三、支出决算表 …………………………………3
四、财政拨款收入支出决算总表 ………………………3
五、一般公共预算财政拨款支出决算表 ………………3
六、一般公共预算财政拨款基本支出决算明细表 ……4
七、政府性基金预算财政拨款收入支出决算表 ……4
八、国有资本经营预算财政拨款支出决算表 ………4
九、财政拨款“三公”经费支出决算表………………5
第三部分 黄石市医学评价暨继续教育办公室(黄石市卫生界学会办公室)2025年度部门决算情况说明…………5
一、收入支出决算总体情况说明 ……………………5
二、收入决算情况说明 …………………………5
三、支出决算情况说明 …………………………6
四、财政拨款收入支出决算总体情况说明 ……………7
五、一般公共预算财政拨款支出决算情况说明 ………8
六、一般公共预算财政拨款基本支出决算情况说明…10
七、政府性基金预算财政拨款收入支出决算情况说明11
八、国有资本经营预算财政拨款支出决算情况说明…11
九、财政拨款“三公”经费支出决算情况说明………11
十、机关运行经费支出说明……………………………12
十一、政府采购支出说明………………………………12
十二、国有资产占用情况说明…………………………13
十三、预算绩效情况说明 …………………………13
十四、专项支出、转移支付支出情况说明……………15
第四部分 其他需要说明的情况 ……………………15
第五部分 名词解释 …………………………………15
第六部分 附件 ………………………………………18
第一部分 黄石市医学评价暨继续教育办公室(黄石市卫生界学会办公室)概况
一、部门主要职责
(1)承担医疗事故技术鉴定、医疗损害鉴定和职业病鉴定职能;(2)承担全市继续医学教育管理及服务职能;(3)承担全市医疗卫生交流和科技成果推广应用职能;(4)承担全市科普健康宣传教育职能;(5)承担执业医师考试、卫生专业技术人员考试、护土执业资格考试职能;(6)承担全市卫生类社团的管理职能。
二、机构设置情况
从单位构成看,黄石市医学评价暨继续教育办公室(黄石市卫生界学会办公室)部门决算由实行独立核算的黄石市医学评价暨继续教育办公室(黄石市卫生界学会办公室)本级决算和 0 个下属单位决算组成。
纳入黄石市医学评价暨继续教育办公室(黄石市卫生界学会办公室)2025年度部门决算编制范围的二级预算单位包括:
1.黄石市医学评价暨继续教育办公室(黄石市卫生界学会办公室)(本级)
机构情况:我单位是隶属于黄石市卫生健康委员会的二级单位,为财政全额拨款的公益一类事业单位。内设3个部门:党政办公室、社团学术部、综合职能办公室。
人员情况:人员编制11人,年末实有在职人员11人,退休人员12人。
第二部分 2025年度部门决算表
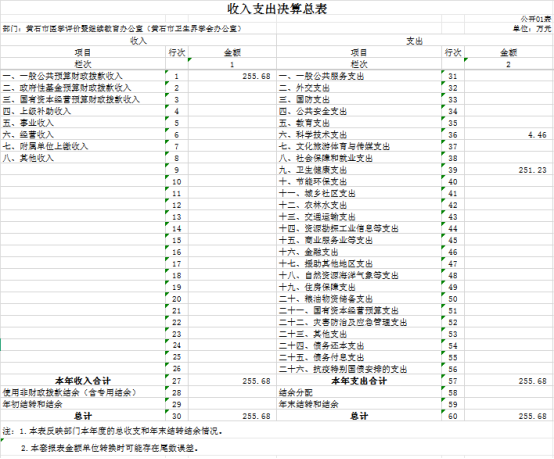
一、收入支出决算总表
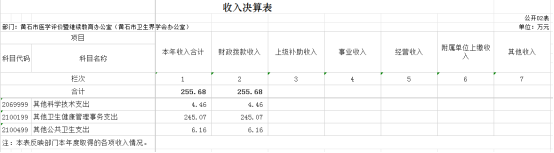
二、收入决算表
三、支出决算表
四、财政拨款收入支出决算总表
五、一般公共预算财政拨款支出决算表
六、一般公共预算财政拨款基本支出决算明细表
七、政府性基金预算财政拨款收入支出决算表
八、国有资本经营预算财政拨款支出决算表
九、财政拨款“三公”经费支出决算表
第三部分 2025年度部门决算情况说明
一、收入支出决算总体情况说明
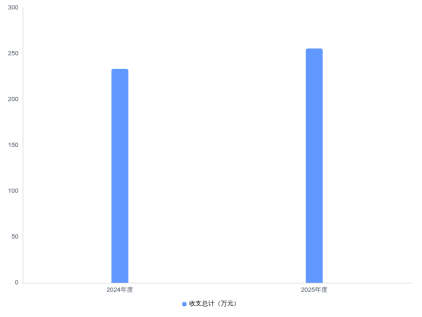
2025年度收、支总计均为 255.68 万元。与2024年度相比,收、支总计各增加 22.17 万元,增长 9.5 %,主要原因是 本年增加一人,以及医学类考试费用增加 。
图1:收、支决算总计变动情况
二、收入决算情况说明
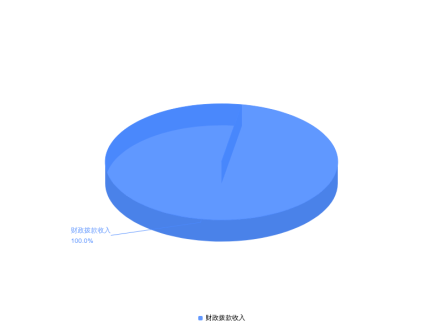
2025年度收入合计 255.68万元,与2024年度相比,收入合计增加 22.17 万元,增长 9.5 %。其中:财政拨款收入 255.68 万元,占本年收入 100 %;上级补助收入 0 万元,占本年收入 0 %;事业收入 0 万元,占本年收入 0 %;经营收入 0万元,占本年收入0 %;附属单位上缴收入0 万元,占本年收入0 %;其他收入0 万元,占本年收入0 %。
图2:收入决算结构
三、支出决算情况说明
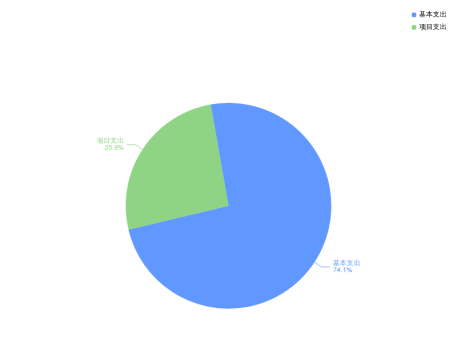
2025年度支出合计255.68 万元,与2024年度相比,支出合计增加22.17 万元,增长9.5 %。其中:基本支出189.34万元,占本年支出 74.1 %;项目支出 66.35 万元,占本年支出 26 %;上缴上级支出 0 万元,占本年支出 0 %;经营支出 0 万元,占本年支出 0 %;对附属单位补助支出0万元,占本年支出 0 %。
图3:支出决算结构
四、财政拨款收入支出决算总体情况说明
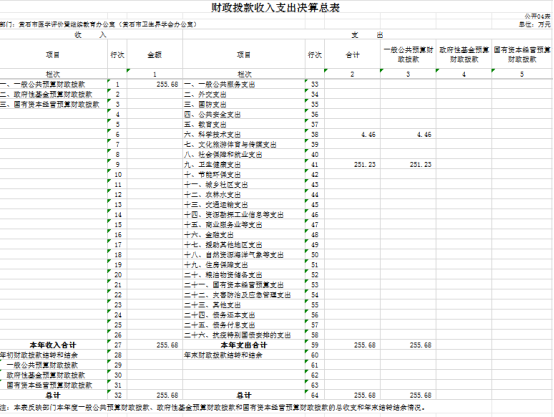
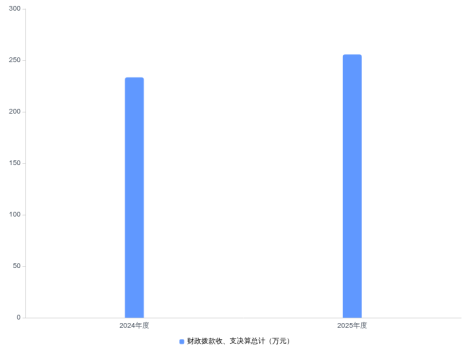
2025年度财政拨款收、支总计均为255.68 万元。与2024年度相比,财政拨款收、支总计各增加22.17 万元,增长9.5 %。主要原因: 本年增加一人,以及医学类考试费用增加 。
(一)财政拨款收入情况
2025年度财政拨款收入中,一般公共预算财政拨款收入255.68万元,比2024年度决算数增加22.17万元。增加主要原因: 本年增加一人,以及医学类考试费用增加。政府性基金预算财政拨款收入0 万元,比2024年度决算数持平。持平主要原因: 本单位无政府性基金预算财政拨款收入 。国有资本经营预算财政拨款收入0 万元,比2024年度决算数持平。持平主要原因: 本单位无国有资本经营预算财政拨款收入 。
(二)财政拨款支出情况
2025年度财政拨款支出按照支出功能分类, 人员及医学类考试 方面的支出规模较大(或占财政拨款支出总额的比重较高),主要是: 其他卫生健康管理事务支出 (科目名称),2025年度决算数为245.07 万元,占财政拨款支出总额的95.9 %,主要用于人员工资、护士资格及卫生专技考试、医师资格考试等方面。
图4:财政拨款收、支决算总计变动情况
五、一般公共预算财政拨款支出决算情况说明
(一)一般公共预算财政拨款支出决算总体情况
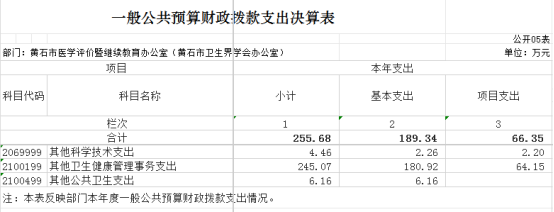
按照党中央、国务院关于党政机关习惯过紧日子的有关要求,厉行节约办一切事业,严控一般性支出。同时坚持有保有压,优化支出结构,提高资金使用效率,合理保障 护士资格暨卫生专技考试 、 医师资格考试 、 单位运转 等重点支出,体现在有关支出科目中。2025年度一般公共预算财政拨款支出 255.68 万元,占本年支出合计的 100 %。与2024年度相比,一般公共预算财政拨款支出增加 22.17 万元,增长 9.5 %。主要原因是 本年增加一人,以及医学类考试费用增加 。
(二)一般公共预算财政拨款支出决算结构情况
2025年度一般公共预算财政拨款支出 255.68 万元,主要用于以下方面:
1.科学技术支出类支出4.46万元,占1.74%。主要是用于高层次引进人才的津贴补贴。
2.卫生健康支出类支出251.23万元,占98.26%。主要是用于 保障机构正常运转、完成日常工作任务以及相关工作,包括用于基本工资、津贴补贴等人员经费以及办公费、水电费等日常公用经费,以及医学考试类等相关支出。
(三)一般公共预算财政拨款支出决算具体情况
2025年度一般公共预算财政拨款支出年初预算为 240.97 万元,支出决算为 255.68 万元,完成年初预算的 106.1 %。其中:
1.科学技术支出(类)其他科学技术支出(款)其他科学技术支出(项)年初预算为为 0 万元,支出决算为 4.46 万元,完成年初预算的 100 %,支出决算数大于年初预算数的主要原因:此经费为年中预算调整的高层次引进人才的津贴补贴支出。
2.卫生健康支出(类)卫生健康管理事务(款)其他卫生健康管理事务支出(项)年初预算为240.97万元,支出决算为245.07万元,完成年初预算的101.7%,支出决算数大于年初预算数的主要原因:本年度人员增加。
3.卫生健康支出(类)公共卫生(款)其他公共卫生支出(项)年初预算为0万元,支出决算为6.16万元,完成年初预算的100%,支出决算数大于年初预算数的主要原因:该科目反映为本年度追加的新进人员经费,上年度该经费在其他科目反映。
六、一般公共预算财政拨款基本支出决算情况说明
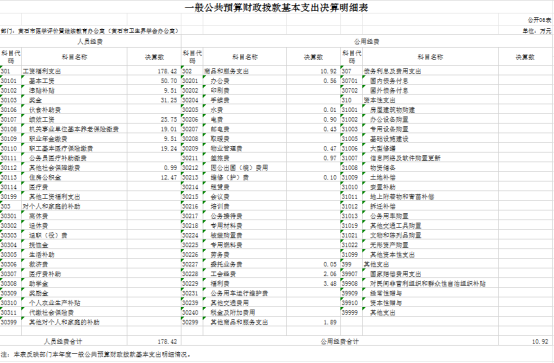
2025年度一般公共预算财政拨款基本支出 189.34 万元,具体构成情况如下:
(一)人员经费178.42万元。主要包括:基本工资、津贴补贴、奖金、绩效工资、机关事业单位基本养老保险缴费、职业年金缴费、职工基本医疗保险缴费、其他社会保障缴费、住房公积金。
(二)公用经费 10.92 万元。主要包括:办公费、水费、电费、邮电费、物业管理费、差旅费、维修(护)费、委托业务费、工会经费、福利费、其他商品和服务支出。
七、政府性基金预算财政拨款收入支出决算情况说明
本单位当年无政府性基金预算财政拨款收入支出。
八、国有资本经营预算财政拨款支出决算情况说明
本单位当年无国有资本经营预算财政拨款支出。
九、财政拨款“三公”经费支出决算情况说明
(一)“三公”经费财政拨款支出决算总体情况说明
2025年度“三公”经费财政拨款支出全年预算为 0万元,支出决算为0万元,完成全年预算的 100 %。较上年增加 0 万元,增长 0 %。较上年持平。决算数持平全年预算数的主要原因:本年度“三公”经费严格按照预算执行,无预算不支出。决算数较上年持平的主要原因:本年度与上年度均未开支“三公”经费。
(二)“三公”经费财政拨款支出决算具体情况说明
1.因公出国(境)费全年预算为 0 万元,支出决算为 0万元,完成全年预算的 100 %。较上年持平。决算数持平全年预算数的主要原因: 本年度严格按照预算执行,无预算不支出 。决算数较上年持平的主要原因 本年度与上年度均未开展因公出国(境)活动 。
全年支出涉及出国(境)团组0个,累计 0人次,本年未开展因公出国(境)相关工作。
2.公务用车购置及运行维护费全年预算为 0 万元,支出决算为 0 万元,完成全年预算的 100 %;较上年增加0万元,增长0%。决算数与全年预算数一致,无增减变化。其中:
(1)公务用车购置费支出0万元。本年度购置(更新)公务用车0辆。
(2)公务用车运行费支出0万元。截至2025年12月31日,开支财政拨款的公务用车保有量为0辆。
3.公务接待费全年预算为0万元,支出决算为0万元,完成全年预算的100%,较上年增加0万元,增长0%。决算数与全年预算数一致,无增减变化。其中:
(1)外宾接待支出0万元,本年未开展外宾接待工作。2025年共接待来访团组0个,0人次(不包括陪同人员)。无来访对象。
(2)国内公务接待支出0万元,无接待对象,未开展国内公务接待工作。2025年共接待国内来访团组0个,0人次(不包括陪同人员)。
十、机关运行经费支出说明
十一、政府采购支出说明
本部门 2025年度政府采购支出总额 0.2 万元,其中:政府采购货物支出 0.2 万元、政府采购工程支出 0 万元、政府采购服务支出 0 万元。授予中小企业合同金额 0.2 万元,占政府采购支出总额的 100 %,其中:授予小微企业合同金额 0.2 万元,占授予中小企业合同金额的 100 %;货物采购授予中小企业合同金额占货物支出金额的 100 %,工程采购授予中小企业合同金额占工程支出金额的 0 %,服务采购授予中小企业合同金额占服务支出金额的 0 %。
十二、国有资产占用情况说明
截至2025年 12月31日,单位共有车辆 0 辆,其中,主要负责人用车0辆、机要通信用车0辆、应急保障用车0辆、执法执勤用车0辆、特种专业技术用车0辆、离退休干部服务用车 0辆、其他用车0辆;单位价值 100 万元以上设备 0 台(套)。
十三、预算绩效情况说明
(一)预算绩效管理工作开展情况
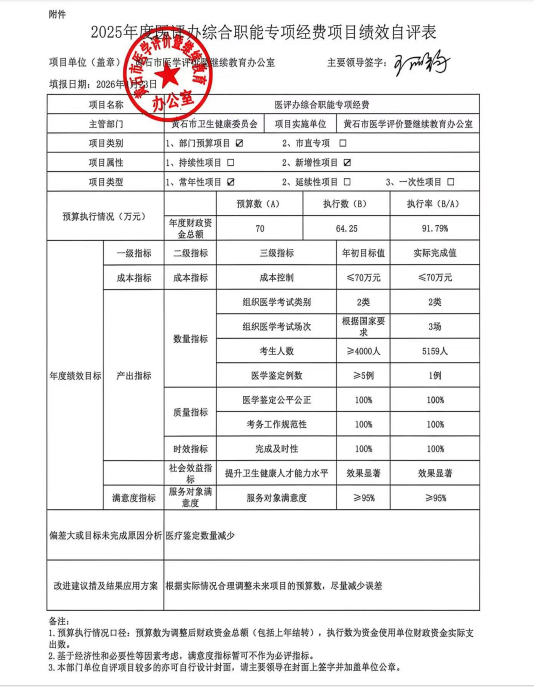
根据预算绩效管理要求,本部门组织对2025年度一般公共预算项目支出全面开展绩效自评,其中:一级项目 0 个,二级项目 1 个,共涉及资金 64.25 万元,占一般公共预算项目支出总额的 96.9 %。组织对2025年度 0 个政府性基金预算项目开展绩效自评,共涉及资金 0 万元,占政府性基金预算项目支出总额的 100 %。组织对2025年度 0 个国有资本经营预算项目开展绩效自评,共涉及资金 0 万元,占国有资本经营预算项目支出总额的 100 %。从评价情况来看,本项目通过专项经费的有力保障,全面支撑了全国性卫生专业技术考试与医疗事故鉴定工作的正常有序进行,有效夯实了卫生健康人才队伍建设基础,切实维护了医疗鉴定工作的公平公正,为卫生健康行业高质量发展提供了坚实保障。后续,我们将总结项目实施经验,持续优化经费使用效率与工作流程,进一步提升考试组织与鉴定工作水平,为卫生健康事业发展持续赋能。
(二)部门决算中项目绩效自评结果
本部门今年在部门决算中反映所有项目绩效自评结果(涉密项目除外)。
综合职能专项经费 项目绩效自评综述:项目全年预算数为 70万元,执行数为 64.25 万元,完成预算 91.8 %。主要产出和效益:一是在考试保障方面,2025年顺利组织全国医师执业资格考试、全国卫生专业技术资格考试和护士执业资格考试等3场考试工作,共计考生5159人,考务工作规范性100%。同时与湖北理工学院签订深化医校合作框架协议,建立联动机制,形成责权明晰、齐抓共管、配合有力的医学考试组织体系;二是在医疗事故鉴定工作中,依法完成各类医学鉴定1例,医学鉴定公平公正达100%,鉴定结果科学严谨、依据充分,得到了医患双方及相关部门的认可,有效化解了医疗纠纷,维护了医疗行业秩序与社会和谐稳定。发现的问题及原因:一是考生规模逐年减少,导致收支不稳定;二是医疗鉴定数量减少,收入减少。下一步改进措施:根据实际情况合理调整未来项目的预算数,尽量减少误差。
(三)绩效评价结果应用情况
部门绩效评价结果应用情况:加强项目规划与管理。
部门绩效评价结果拟应用情况:加强项目规划、绩效目标管理、自评结果与下年预算安排相结合。
十四、财政专项支出、专项转移支付支出情况说明
我单位无此项内容。
第四部分 其他需要说明的情况
我单位无其他需要说明的情况。
第五部分 名词解释
(一)一般公共预算财政拨款收入:指市级财政一般公共预算当年拨付的资金。
(二)政府性基金预算财政拨款收入:指市级财政政府性基金预算当年拨付的资金。
(三)国有资本经营预算财政拨款收入:指市级财政国有资本经营预算当年拨付的资金。
(四)上级补助收入:指事业单位从主管部门和上级单位取得的非财政补助收入。
(五)事业收入:指事业单位开展专业业务活动及其辅助活动取得的收入。
(六)经营收入:指事业单位在专业业务活动及其辅助活动之外开展非独立核算经营活动取得的收入。
(七)附属单位上缴收入:指事业单位附属独立核算单位按照有关规定上缴的收入。
(八)其他收入:指单位取得的除上述“一般公共预算财政拨款收入”、“政府性基金预算财政拨款收入”、“国有资本经营预算财政拨款收入”、“上级补助收入”、“事业收入”、“经营收入”、“附属单位上缴收入”等收入以外的各项收入。
(九)使用非财政拨款结余(含专用结余):指事业单位按照预算管理要求使用非财政拨款结余弥补收支差额的金额,以及使用专用结余安排支出的金额。
(十)年初结转和结余:指以前年度安排、结转到本年仍按原规定用途继续使用的资金,或项目已完成等产生的结余资金。
(十一)本部门使用的支出功能分类科目(到项级)
1.科学技术支出(类)其他科学技术支出(款)其他科学技术支出(项):反映其他科学技术支出中除以上各项外用于科技方面的支出。
2.卫生健康支出(类)卫生健康管理事务(款)其他卫生健康管理事务支出(项):反映其他用于卫生健康管理事务方面的支出。
3.卫生健康支出(类)公共卫生(款)其他公共卫生支出(项):反映除上述项目以外的其他用于公共卫生方面的支出。
(十二)结余分配:指事业单位按照会计制度规定缴纳的企业所得税、提取的专用结余以及转入非财政拨款结余的金额等。
(十三)年末结转和结余:指单位按有关规定结转到下年或以后年度继续使用的资金,或项目已完成等产生的结余资金。
(十四)基本支出:指为保障机构正常运转、完成日常工作任务而发生的人员支出和公用支出。
(十五)项目支出:指在基本支出之外为完成特定行政任务或事业发展目标所发生的支出。
(十六)经营支出:指事业单位在专业业务活动及其辅助活动之外开展非独立核算经营活动发生的支出。
(十七)“三公”经费:纳入市级财政预决算管理的“三公”经费,是指市直部门用财政拨款安排的因公出国(境)费、公务用车购置及运行维护费和公务接待费。其中,因公出国(境)费反映单位公务出国(境)的国际旅费、国外城市间交通费、住宿费、伙食费、培训费、公杂费等支出;公务用车购置及运行维护费反映单位公务用车购置支出(含车辆购置税、牌照费)及燃料费、维修费、过桥过路费、保险费、安全奖励费用等支出;公务接待费反映单位按规定开支的各类公务接待(含外宾接待)费用。
(十八)机关运行经费:指为保障行政单位(包括参照公务员法管理的事业单位)运行用于购买货物和服务的各项资金,包括办公费、印刷费、邮电费、差旅费、会议费、福利费、日常维修费、专用材料及一般设备购置费、办公用房水电费、办公用房取暖费、办公用房物业管理费、公务用车运行维护费以及其他费用。
(十九)其他专用名词。
无。
第六部分 附件
一、2025年度综合职能专项经费项目绩效评价自评表